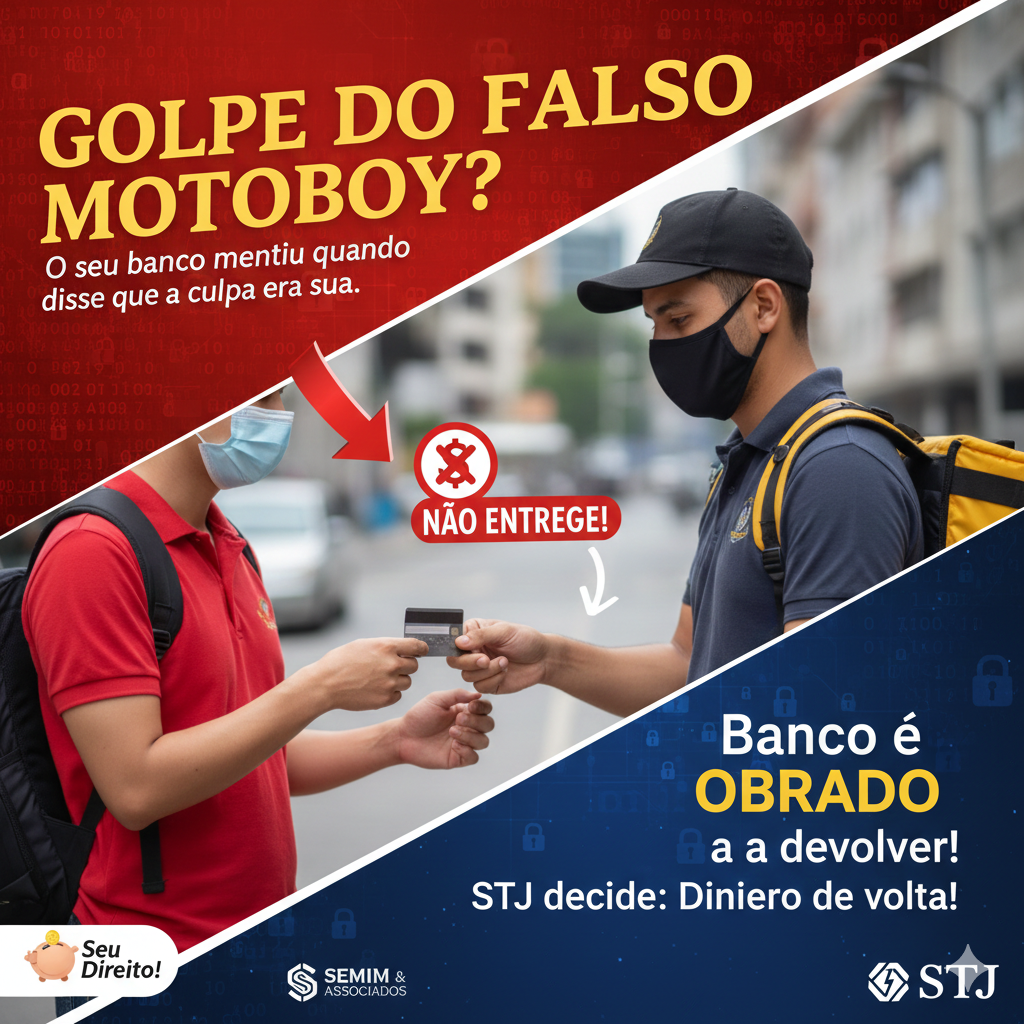
O roteiro é sempre o mesmo e o terror psicológico é devastador. O seu telefone toca, e do outro lado da linha, uma voz extremamente profissional afirma ser da central de segurança do seu banco. Eles dizem que o seu cartão foi clonado, orientam você a cortá-lo ao meio (deixando o chip intacto) e enviam um motoboy até à sua porta para recolher o material para "perícia". Em questão de minutos, a sua conta bancária é esvaziada através de transferências via Pix e empréstimos que você nunca solicitou.
Quando o desespero bate, você corre até à agência bancária em busca de socorro. É nesse momento que a vítima sofre o segundo golpe: o gerente cruza os braços e diz friamente que a culpa é exclusivamente sua, porque foi você quem entregou o cartão e a senha.
Não acredite nessa mentira. O seu banco está a tentar fugir da responsabilidade.
Para o Superior Tribunal de Justiça (STJ) e para o Código de Defesa do Consumidor, o jogo é completamente diferente. A lei entende que as instituições financeiras lucram bilhões anualmente e, por isso, têm o dever inegociável de fornecer um sistema antifraude impenetrável. Se o sistema do banco permitiu que o seu dinheiro desaparecesse em transações que fogem totalmente do seu padrão de consumo, houve uma falha grave na prestação do serviço.
Neste artigo, vamos desmascarar a narrativa dos bancos, explicar como a Justiça brasileira defende as vítimas de estelionato digital e mostrar o caminho exato para exigir a devolução do seu dinheiro e o cancelamento dos empréstimos fraudulentos.
A VERDADE SOBRE A RESPONSABILIDADE BANCÁRIA
1. A Ilusão da "Culpa Exclusiva da Vítima"
O primeiro argumento que o banco utilizará para negar o reembolso é a "culpa exclusiva do consumidor". O gerente dirá: "O senhor entregou o cartão ao motoboy e forneceu a senha na ligação. Não podemos fazer nada." Esta é uma meia-verdade que os bancos usam para evitar prejuízos. A realidade jurídica é que os golpistas possuem dados sigilosos (como o saldo exato, as últimas compras e até o nome do seu gestor de conta) que só poderiam ter sido obtidos através de um vazamento de dados do próprio sistema bancário. Se os criminosos tinham as suas informações bancárias antes mesmo de ligar, a falha de segurança começou no banco, e não em você.
2. A "BOMBA" DO STJ: SÚMULA 479
Para acabar com a discussão de quem é a culpa, o Superior Tribunal de Justiça (STJ) editou a Súmula 479, que é clara como água: "As instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias." Isto significa que a responsabilidade do banco é objetiva. Se o sistema antifraude falhou em detectar um golpe evidente, o banco é solidariamente responsável pelo prejuízo.
3. O Conceito Salva-Vidas: A "Transação Atípica"
Este é o argumento de ouro que o nosso escritório utiliza para recuperar o dinheiro dos clientes. Pense no seu padrão de consumo: Se você é um pensionista que movimenta, em média, R$ 1.500 por mês, e de repente, numa tarde de sábado, o seu cartão realiza três transferências Pix de R$ 5.000 e contrai um empréstimo pessoal de R$ 20.000 em menos de dez minutos... Onde estava o sistema de segurança do banco?
A Justiça entende que os bancos possuem algoritmos capazes de detectar que estas operações fogem completamente do perfil do cliente (Transações Atípicas). O dever do banco era bloquear preventivamente a operação. Como o banco autorizou operações incompatíveis com o seu histórico, ele falhou na prestação do serviço e deve arcar com as consequências.
4. Os Empréstimos Fraudulentos (A Dívida que não é sua)
Um dos maiores desesperos da vítima é descobrir que os criminosos não só limparam a conta, como contraíram empréstimos altíssimos. Muitos gerentes tentam forçar a vítima a assinar uma renegociação dessa dívida. NUNCA ASSINE. Ao assinar, você está a confessar uma dívida que não contraiu. A ação do advogado visa pedir a suspensão imediata desses descontos (Liminar) e a declaração de inexistência do débito.
"O banco lucra com a tecnologia, mas quer repassar o prejuízo da fraude para você."
Recebo quase diariamente pessoas trabalhadoras e aposentados chorando, com vergonha profunda de terem caído no golpe. A primeira coisa que eu digo a eles é: levantem a cabeça. Vocês não foram 'tolos'. Essas quadrilhas são profissionais em terror psicológico e já ligam com os seus dados bancários sigilosos em mãos — dados que vazaram do próprio sistema financeiro.
Pega a visão: o seu maior erro não foi entregar o cartão na hora do desespero. O seu maior erro é acreditar na palavra do gerente do banco no dia seguinte.
A grande pergunta que fazemos aos juízes é: Onde estava o sistema antifraude milionário do banco quando uma conta que movimenta mil reais fez transferências de R$ 15.000 em dez minutos?
A minha orientação é taxativa: Nunca assine uma renegociação dessa dívida na agência. O que você precisa é de uma defesa técnica agressiva para entrar com um pedido de liminar (urgência), suspender os descontos indevidos imediatamente e obrigar o banco a devolver cada centavo.
NÃO ASSINE NADA NA AGÊNCIA. O GERENTE NÃO TRABALHA PARA VOCÊ.
Se você caiu no Golpe do Falso Motoboy neste final de semana, sua primeira reação é correr para a agência. Cuidado. O gerente tem uma meta clara: proteger a instituição financeira. A resposta padrão que você vai ouvir é que "a culpa foi sua".
Muitos gerentes vão oferecer um acordo de "renegociação" para pagar os empréstimos com "juros menores". NUNCA ASSINE. Ao assinar, você confessa juridicamente a dívida fraudulenta.
A AÇÃO JUDICIAL VISA:
- Suspender imediatamente os descontos (empréstimos fraudulentos) na sua conta ou INSS.
- Obrigar o banco a devolver os valores transferidos via Pix (Súmula 479 do STJ).
- Exigir indenização por danos morais pela falha na prestação do serviço.
Não deixe a falha de segurança de um banco bilionário destruir o patrimônio da sua vida. O nosso escritório está pronto para analisar o seu caso agora mesmo e entrar com a medida liminar antes que o próximo desconto caia na sua conta.
2026: a Justiça Já Está Condenando os Bancos Nesses Casos
Em janeiro de 2026, a Justiça de Batatais/SP julgou exatamente esse cenário: uma senhora de 86 anos foi vítima do golpe do falso motoboy e, ao longo de 20 dias, os criminosos realizaram 171 transações (Pix, saques e compras) somando mais de R$ 350 mil em prejuízo. A fraude só foi descoberta quando um cheque voltou sem fundos. A juíza condenou a instituição financeira a devolver R$ 352.300,00 e pagar R$ 8.000,00 de danos morais, aplicando exatamente a tese que descrevemos acima: responsabilidade objetiva do banco por não bloquear operações incompatíveis com o padrão de consumo da cliente, com base na Súmula 479 do STJ e no art. 14 do Código de Defesa do Consumidor.
No campo dos empréstimos fraudulentos, o STJ também reforçou a proteção da vítima: decidiu que o simples uso do cartão, da senha ou do terminal eletrônico não prova, por si só, que o cliente compreendeu e autorizou o contrato, especialmente em casos de vulnerabilidade. O banco precisa demonstrar que o contrato seguiu as exigências legais e que houve consentimento claro — reforçando a nossa orientação de nunca assinar renegociação alguma na agência.
ISSO PODE VALER PARA O SEU CASO?
O caso de Batatais mostra que quanto mais desproporcional a transação em relação ao seu padrão de consumo, mais forte é a tese contra o banco. Cada caso depende das provas reunidas — extrato bancário, histórico de consumo e o boletim de ocorrência são o ponto de partida da análise técnica.
CAIU NO GOLPE? O TEMPO É CRUCIAL.
A Justiça já condenou bancos em casos como o seu. Acionamos a justiça para pedir o bloqueio dos descontos de empréstimos imediatamente.
Quem escreve: Lucas Renan Semim, advogado criminalista (OAB/MG 222.539), com atuação em Sabará e na comarca de Belo Horizonte/MG.
Este conteúdo é informativo e não substitui a análise individual do seu caso. Não há garantia de resultado: cada situação depende das suas circunstâncias e das provas.